Plano Despertar
Investimento mensal
R$ 1.374,00
Renda passiva projetada
R$ 3.600,00
Quero este plano
Olá! Quer entender como o consórcio pode virar renda de aluguel? A primeira reunião é gratuita.
Despertar, Conquista e Maestria partem do valor que você separa por mês e chegam a uma renda de aluguel projetada. Compare também o que o mesmo tempo renderia em renda fixa e em ações.
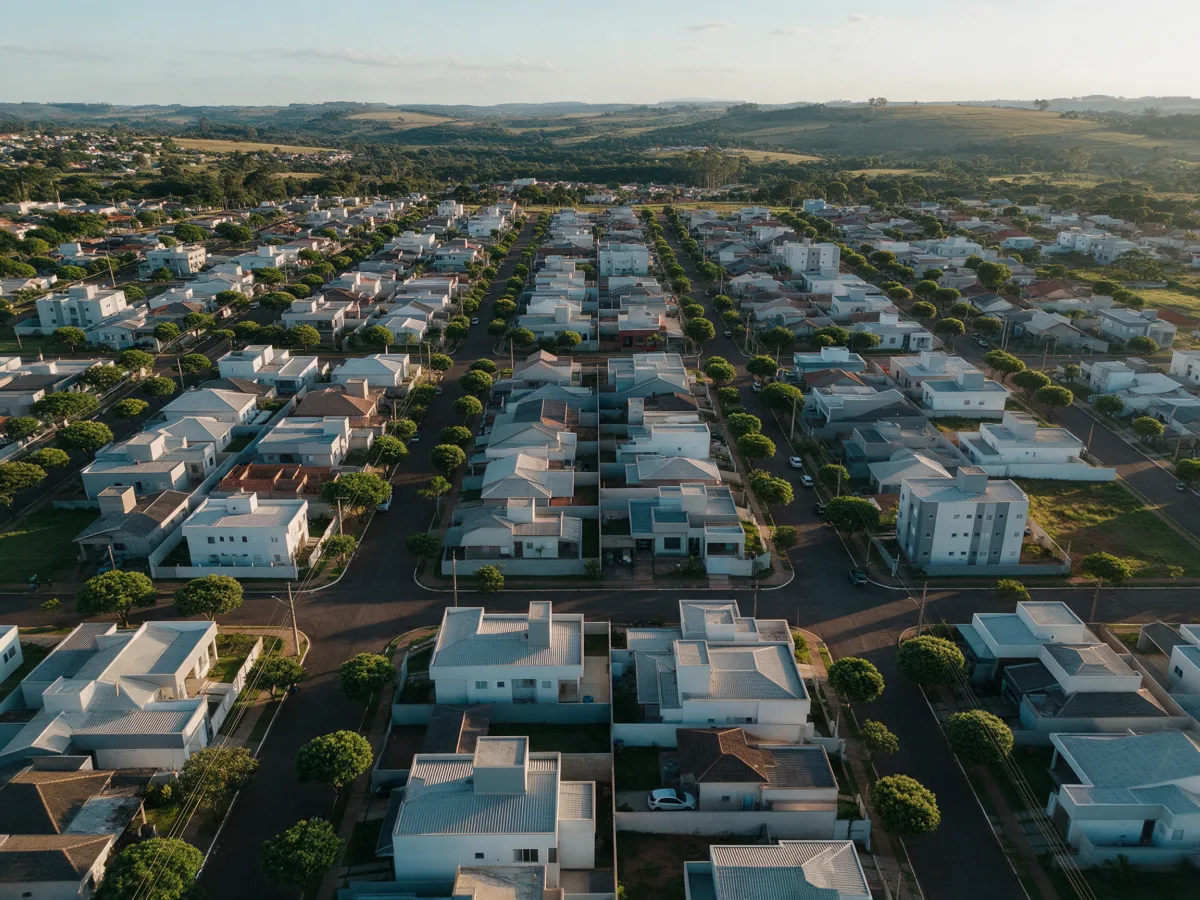
Cada plano combina cartas de crédito e uma estratégia de lances. A renda passiva é a projeção de aluguel feita pela MUV com base na média de rentabilidade de anos anteriores, e não é garantia de ganho.
Investimento mensal
R$ 1.374,00
Renda passiva projetada
R$ 3.600,00
Quero este planoInvestimento mensal
R$ 2.290,00
Renda passiva projetada
R$ 6.000,00
Quero este planoInvestimento mensal
R$ 4.581,33
Renda passiva projetada
R$ 12.000,00
Quero este planoTrês formas de investir, pela média de rentabilidade mensal dos anos anteriores: renda fixa a 0,92%, ações a 1,5% e alavancagem imobiliária a 2,5% ao mês. A linha das ações sobe e desce porque a bolsa oscila; a da alavancagem é mais regular porque aluguel e imóvel não oscilam como a bolsa no dia a dia.
Os valores refletem a média de rentabilidade dos anos anteriores e não representam garantia de ganhos futuros, podendo apresentar variações.
Investir em consórcio é usar a carta de crédito como ponte para um ativo que rende. A cota em si não rende como uma aplicação: quem gera o retorno é o imóvel comprado com a carta, pelo aluguel e pela valorização. Por isso o investimento começa no plano de lances e termina na escolha do imóvel.
A renda passiva de cada plano sai de uma conta com várias peças: o valor e o número de cartas, o prazo do grupo, a estratégia de lances, o aluguel esperado para o tipo de imóvel e o índice que corrige as parcelas.
Na reunião, a MUV mostra cada premissa da projeção. Peça para ver todas: projeção boa é a que você consegue conferir.
Diga quanto consegue separar por mês e a MUV monta a simulação com as condições reais dos grupos disponíveis.
Agendar reunião Perguntar no WhatsAppO ganho aparece com a contemplação, a compra do imóvel e os anos de aluguel. O dinheiro que pode fazer falta em pouco tempo fica na reserva de emergência.
A cota não tem resgate como uma aplicação. Dá para transferir a outra pessoa, com a anuência da administradora, pelo valor do mercado de cartas.
Parcela em dia é o que mantém a cota concorrendo nas assembleias. O plano certo é o que você consegue pagar sem sustos.
Os números desta página são médias de anos anteriores e servem para comparar caminhos, não para garantir resultado.
Os planos foram pensados para quem tem renda estável e quer ver o dinheiro virar tijolo e aluguel, inclusive quem mora fora: a MUV atende clientes nos Estados Unidos, Reino Unido, Alemanha, França, Japão e Austrália, com reunião por vídeo. Entenda a alavancagem patrimonial passo a passo.
Pode ser, quando o consórcio é o meio e o imóvel é o investimento. Uma cota parada não rende; o retorno vem do aluguel e da valorização do imóvel comprado com a carta, sem os juros de um financiamento. Sem plano de lances e sem critério na escolha do imóvel, o resultado cai muito.
O plano é uma combinação de cartas. Dá para acrescentar cartas quando o orçamento crescer, e as regras para reduzir ou transferir cotas dependem de cada administradora. Isso é explicado na reunião, antes da adesão.
Não. É uma projeção com base na média de rentabilidade de anos anteriores. Aluguel, valorização e prazo de contemplação variam, e a MUV apresenta as premissas de cada projeção para você avaliar.